Comprar vivienda sin sustos: arras, notario, gastos y lo que hay que leer en el contrato
El vecino del tercero nos lo contó en el portal: había visto un piso que le encajaba, la agencia le pedía una señal para «reservarlo» ese mismo fin de semana y le habían pasado un papel de dos hojas para firmar. Tenía el dinero preparado y bastantes dudas. Es la escena más corriente cuando compramos casa, y buena parte de lo que puede torcerse se decide en esos primeros días, mucho antes de sentarnos en la notaría para la escritura.
Para ordenar el proceso nos hemos apoyado en lo que publican los propios notarios: la página sobre comprar vivienda de la web del notariado y la Guía de compra de vivienda (Notariado del País Vasco). Recogen normas generales. Cada operación tiene su letra pequeña, y quien la resuelve con nuestros papeles delante es el notario, no un artículo.
Lo que conviene tener encima de la mesa
Antes de firmar nada, reunimos estos papeles. Es nuestra lista de materiales para la compra, igual que haríamos antes de montar un mueble:
Sigue con¿Qué ofrece el servicio de fusiones y adquisiciones de empresas?
- El borrador del documento privado o contrato de arras, completo, sin firmar.
- La cláusula de gastos de ese borrador marcada con rotulador, para leerla aparte.
- El certificado de que el piso está al corriente de las cuotas de comunidad.
- Si vende un promotor, una nota con el nombre del notario que queremos nosotros.
- Si hay hipoteca, la Ficha Europea de Información Normalizada que nos entregue el banco.
- Una hoja con las preguntas que llevaremos al notario y el dinero de la señal todavía en nuestra cuenta.
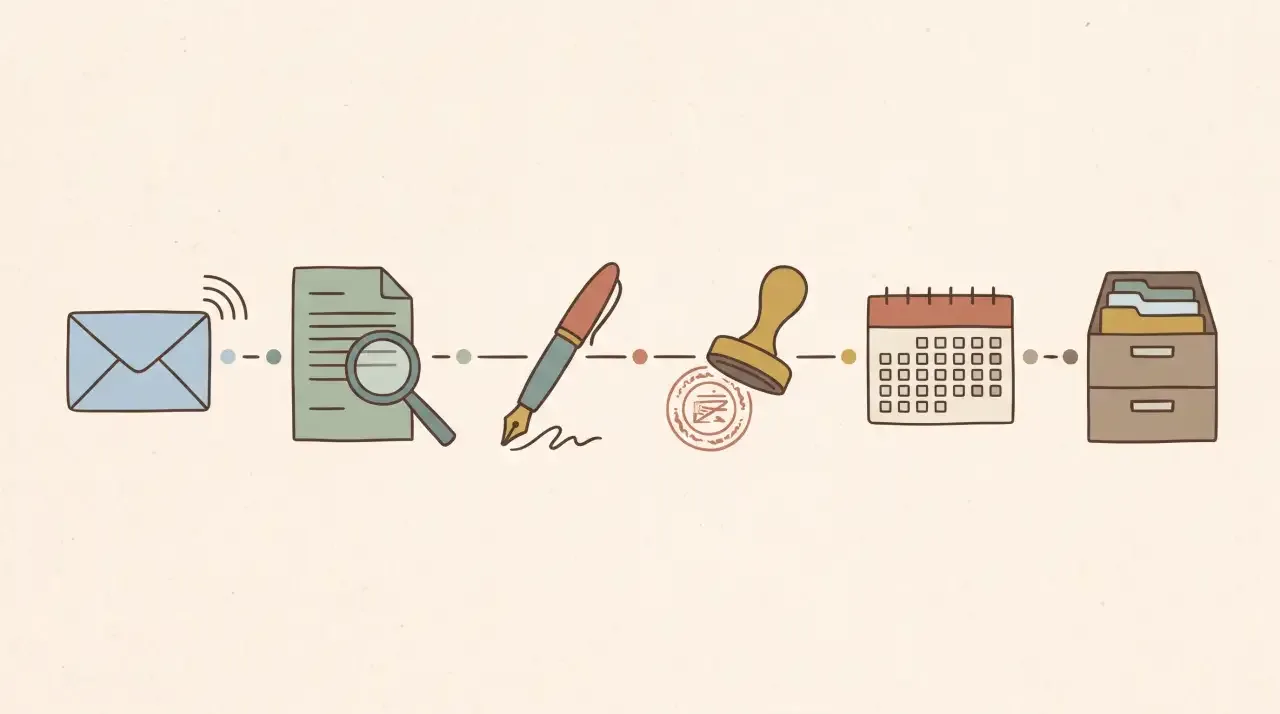
Ocho pasos, de la señal al Registro
- Pedir cita con un notario antes de entregar dinero. La guía vasca lo dice sin rodeos: el asesoramiento «debe pedirse antes de la firma de cualquier documento o recibo», y eso incluye la señal. Aunque el notario no redacte el documento privado, puede explicarnos su contenido y resolver las dudas antes de firmar, y esa consulta es gratuita.
- Entender qué pasa con la señal si la compra se rompe. Que el comprador pierda la señal si se echa atrás, o que el vendedor tenga que devolver el doble si es él quien incumple, es el efecto de las arras penitenciales. Hay otros tipos, como las confirmatorias o las penales, con efectos distintos. Leemos cómo las llama el contrato y le preguntamos al notario qué efecto tienen en nuestro caso.
- Firmar el documento privado sabiendo lo que pesa. La ley lo considera un modo válido de cerrar el negocio, así que al firmarlo quedamos obligados a cumplir lo que dice. Que sea «un papel de la agencia» no le quita fuerza.
- Leer la cláusula de gastos línea a línea. Si no se pacta nada o se pone «según Ley», el vendedor paga la plusvalía y la matriz de la escritura, y el comprador paga las copias, la inscripción y los impuestos. Las partes pueden pactar otro reparto, incluso que el comprador lo pague todo. Esa frase es la que más dinero mueve de todo el contrato.
- Comprobar quién vende. Si es un promotor, la ley prohíbe cargarnos gastos que corresponden al vendedor, como la obra nueva, la división horizontal o la cancelación de su hipoteca, y tenemos derecho a elegir notario.
- Pedir el certificado de la comunidad. Si el piso arrastra cuotas sin pagar, nos pueden obligar a abonarlas a nosotros, con derecho a reclamar después a quien nos vendió. Reclamar a posteriori cuesta tiempo; pedir el papel antes, no.
- Firmar la escritura y pagar el impuesto. El documento privado no sirve para inscribir en el Registro de la Propiedad ni para pedir hipoteca: hace falta escritura pública. En vivienda de segunda mano se paga el impuesto de transmisiones patrimoniales; en obra nueva, IVA más actos jurídicos documentados. El porcentaje y el plazo para pagarlo dependen de cada comunidad autónoma, así que lo consultamos en la de la vivienda o se lo preguntamos al notario el día de la firma.
- Inscribir la compra en el Registro. Puede hacerlo el notario o el propio comprador. Si la notaría adelantó la presentación por telefax, la copia autorizada firmada por el notario se presenta en el plazo de diez días.
Errores de compra que vemos repetirse
El primero es entregar la señal «para que no se lo lleve otro» y consultar después. Una vez firmado el documento privado, las dudas ya no se resuelven: se cumplen o se incumplen, con las consecuencias que hemos visto para las arras. La consulta al notario es gratuita y llega a tiempo solo si va primero.
El segundo es comparar pisos solo por el precio del anuncio. Junto a cada precio apuntamos quién vende, si es un particular o un promotor, porque de eso dependen el reparto de gastos que se puede pactar y nuestro derecho a elegir notario. Dos pisos con el mismo precio pueden salirnos a cuentas distintas. Quien compra desde otro país o se muda a una ciudad que no conoce, como Barcelona, lo tiene más difícil para hacer esa comparación solo, y ahí tiene sentido apoyarse en una agencia que trabaja con compradores internacionales y revisar su cartera de real estate barcelona con la misma lista de preguntas.
El tercero es dar por hecho que la cláusula de gastos dice «lo normal». Lo normal es lo que figura en la ley cuando no se pacta nada, pero el contrato puede decir otra cosa y, entre particulares, cargarnos todos los gastos es un pacto válido. Si el borrador trae «todos los gastos a cargo del comprador», lo vemos antes de firmar y negociamos, o al menos lo metemos en el presupuesto.
El cuarto es olvidarse del calendario después de la notaría. Con las llaves en la mano parece que todo ha terminado, y el plazo para pagar el impuesto sigue corriendo. Preguntamos en la notaría cuántos días da nuestra comunidad y lo anotamos en el móvil el mismo día de la firma.
¿Y si compramos con hipoteca?
Entonces hay un segundo contrato con sus propias reglas, y aquí también la web del notariado aporta datos concretos. El banco nos entrega la Ficha Europea de Información Normalizada, que funciona como oferta vinculante durante un mínimo de 10 días: en ese tiempo las condiciones que figuran en ella no pueden cambiarnos.
Antes de firmar la escritura del préstamo tenemos diez días para acudir al notario que elijamos y que nos explique el contrato. Es una visita obligatoria y conviene llevar preguntas escritas, igual que con el contrato de arras.
Sobre comisiones, la de apertura es la única que puede cobrarnos la entidad al contratar la hipoteca; no cabe una comisión de estudio aparte. Y si el tipo es fijo y un día queremos devolver parte del préstamo antes de tiempo, la comisión por amortización anticipada tiene un límite del 2% del capital anticipado durante los diez primeros años y del 1,5% a partir del undécimo. Si la ficha del banco recoge cifras por encima, es un punto para preguntar en esa visita.
Recordemos que con el documento privado no se puede pedir la hipoteca. El orden real es contrato privado con señal, aprobación del préstamo, y escritura de compraventa e hipoteca, normalmente el mismo día y en la misma notaría.
Nuestra recomendación
Al vecino del tercero le dijimos lo mismo que haríamos nosotros: no entregar la señal ese fin de semana, llevar el borrador al notario el lunes con la cláusula de gastos marcada y el certificado de la comunidad pedido, y firmar solo cuando sepamos qué perdemos si la compra se cae y quién paga cada gasto. Una mañana de consulta gratuita frente a una señal que podemos perder entera.
Fuentes: COMPRAR UNA VIVIENDA; Navegación.